Breakage: несгоревшие баллы лояльности как учётное обязательство
Дата: 27 сентября 2026
Breakage — доля начисленных баллов лояльности, которые клиенты никогда не потратят, и по международной методике учёта эта доля признаётся не сэкономленными деньгами, а обязательством компании перед клиентом с момента начисления. У розничных программ лояльности доля погашения баллов обычно составляет 15–30% (данные зарубежной практики, для России отдельных исследований не найдено), то есть от 70 до 85% начисленных баллов рано или поздно сгорают безвозвратно. Большинство российских компаний ведёт отчётность по РСБУРоссийские стандарты бухгалтерского учётаОбязательная система учёта и отчётности для большинства компаний в России, регулируется Минфином., где прямого требования учитывать её нет, но управленческий учёт от этой логики выигрывает точно так же, как выигрывает бизнес, который отчитывается по МСФОМеждународные стандарты финансовой отчётности (IFRS)Свод стандартов бухгалтерского учёта для сопоставимой отчётности компаний по всему миру..
Что такое breakage (несгоревшие баллы лояльности)
Breakage обозначает долю баллов лояльности, которые компания начислила, но клиент с высокой вероятностью никогда не погасит. Термин иногда транслитерируют как «брейкедж», но в русскоязычных финансовых текстах прижилось написание латиницей.
В учётной модели любой программы с баллами есть три события: начисление (клиент купил, баллы появились), погашение (клиент потратил баллы на скидку или подарок) и сгорание, то есть breakage (баллы истекли или статистически никогда не будут использованы). Частая ошибка — думать, что обязательство у компании возникает только в момент погашения. На деле оно появляется раньше, в момент начисления: компания продала не только товар, но и право на будущую выгоду, а значит, часть выручки от продажи нужно отложить, а не сразу провести как доход текущего периода.
Похожая механика существовала и до эпохи бонусных баллов: финансовые компании и туроператоры (American Express, Thomas Cook) десятилетиями работали с дорожными чеками, часть которых путешественники теряли или так и не обменивали на деньги. Это та же логика признания дохода, только для другого финансового инструмента: пока право не использовано и не истекло окончательно, списывать его в доход рано.
У breakage есть отдельная строка в оценке обязательства программы лояльности. Если баллы не оценены и не учтены как обязательство с момента начисления, отчётность завышает текущую выручку за счёт будущих периодов.
Почему несгоревшие баллы — обязательство, а не доход по умолчанию
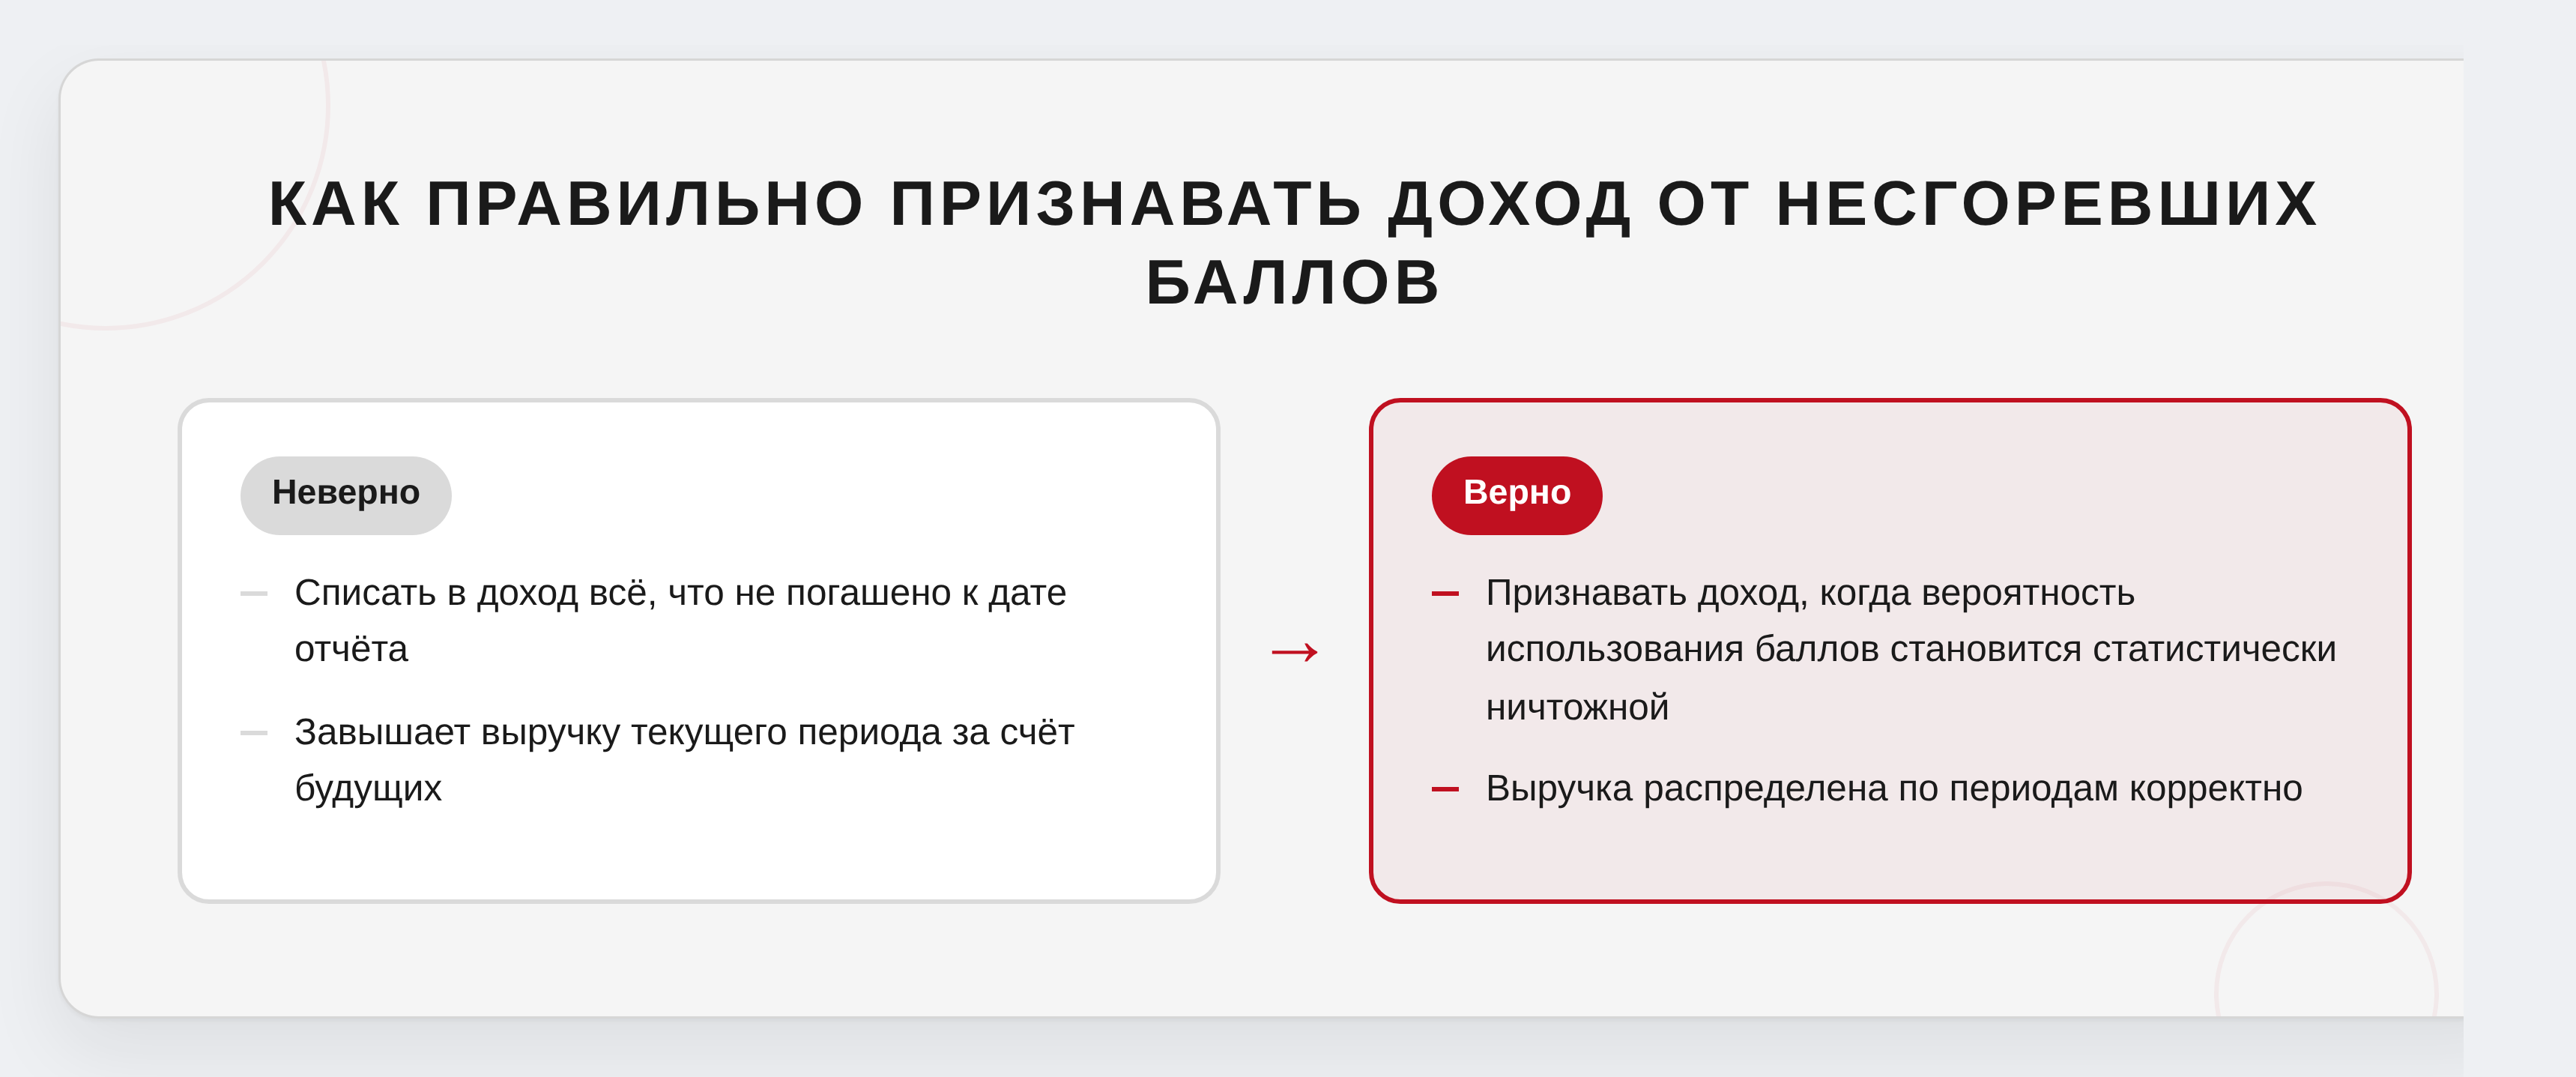
Доход от несгоревших баллов признаётся не в момент, когда истёк формальный срок их действия, а когда вероятность того, что клиент ими воспользуется, становится статистически ничтожной. Это разные моменты. У баллов может формально не быть срока сгорания, но если клиент год не заходил в программу, вероятность погашения всё равно падает почти до нуля.
«Оценённый breakage признаётся доходом, когда вероятность того, что клиент воспользуется оставшимися баллами, становится ничтожной, даже если обязательство формально ещё не исполнено».
Источник: RSM UK (международная аудиторско-консалтинговая компания), «Accounting for customer loyalty schemes»
Проще всего списать в доход всё, что не погашено к дате отчёта. Это короче, но неверно. Так компания завышает выручку текущего периода за счёт будущих периодов, ведь баллы, которые клиент погасит через полгода, она уже показала как доход сегодня.
Корректный учёт этого обязательства не только наводит порядок в отчётности: в первый год он снижает показанную выручку, EBITDAEBITDA (прибыль до вычета процентов, налогов и амортизации)Показатель операционной прибыли компании без влияния структуры долга, налогов и учётной политики по амортизации. и маржу, потому что часть уже полученных денег теперь официально относится к будущим периодам. Это реальная управленческая цена решения, а не только польза, и её стоит объяснить инвесторам и совету директоров заранее, а не когда цифры уже разошлись с ожиданиями.
Мы в CRM Group считаем breakage частью юнит-экономики программы лояльности — но сама сумма обязательства по баллам обычно повисает отдельно от кассы, CRM и колл-центра, потому что данные о начислениях и погашениях живут в разных системах. Эту связку систем и данных разбираем на аудите CRM-маркетинга: без него оценку breakage не с чем свести, и она остаётся числом на бумаге. Методику оценки лучше обсуждать с финансовым отделом до запуска, чтобы не пересчитывать цифры задним числом после первого отчётного периода.
Как рассчитать долю breakage: методика и формула
Breakage считается по простой формуле: Breakage = 1 − Redemption Rate, где Redemption RateRedemption Rate (доля погашения)Доля начисленных баллов лояльности, которые клиенты реально потратили за период, — обратная величина по отношению к breakage. рассчитывается по статистике когортных начислений за прошлые периоды. Если redemption rate составляет 20%, доля несгоревших баллов будет 80%.
Разовой оценки недостаточно. Обязательство по баллам нужно регулярно пересчитывать через ролл-форвардRoll-forward (ролл-форвард)Метод учёта, который показывает движение остатка обязательства за период: начальный остаток, начисления, списания, конечный остаток., то есть отслеживать движение остатка обязательства за период:
| Показатель | Что означает |
|---|---|
| Остаток на начало | Обязательство по непогашенным баллам на старте периода |
| + Начислено | Новые баллы за период, оценённые по ожидаемой стоимости |
| − Погашено | Стоимость выгоды, которую клиенты уже получили |
| − Истекло (breakage) | Снятие обязательства по баллам, которые не будут использованы |
| ± Переоценка | Корректировка, если изменилась статистика погашений |
| = Остаток на конец | Обязательство по непогашенным баллам на конец периода |
Промо-акции создают отдельную ловушку при оценке breakage. Как только компания меняет курс баллов, продлевает срок действия или запускает двойное начисление, поведение клиентов меняется, и старая статистика погашений перестаёт быть надёжным прогнозом. Переоценивать этот показатель нужно регулярно, а не только при запуске программы.
Пример расчёта breakage по стандарту ASC 606
Механику удобно увидеть на официальном иллюстративном примере американского стандарта ASC 606ASC 606 (Revenue from Contracts with Customers)Американский стандарт учёта выручки по контрактам с клиентами, аналог МСФО 15., аналога МСФО 15 в США (цифры условные, не относятся к реальной компании).
| Параметр | Значение |
|---|---|
| Выручка от покупок за период | 100 000 $ |
| Начислено баллов | 10 000 (1 балл за каждые 10 $ покупок) |
| Ожидаемый redemption rate | 95% (9 500 из 10 000 баллов) |
| Цена одного балла | 0,95 $ |
| Сумма, отложенная как обязательство по баллам | 9 500 $ |
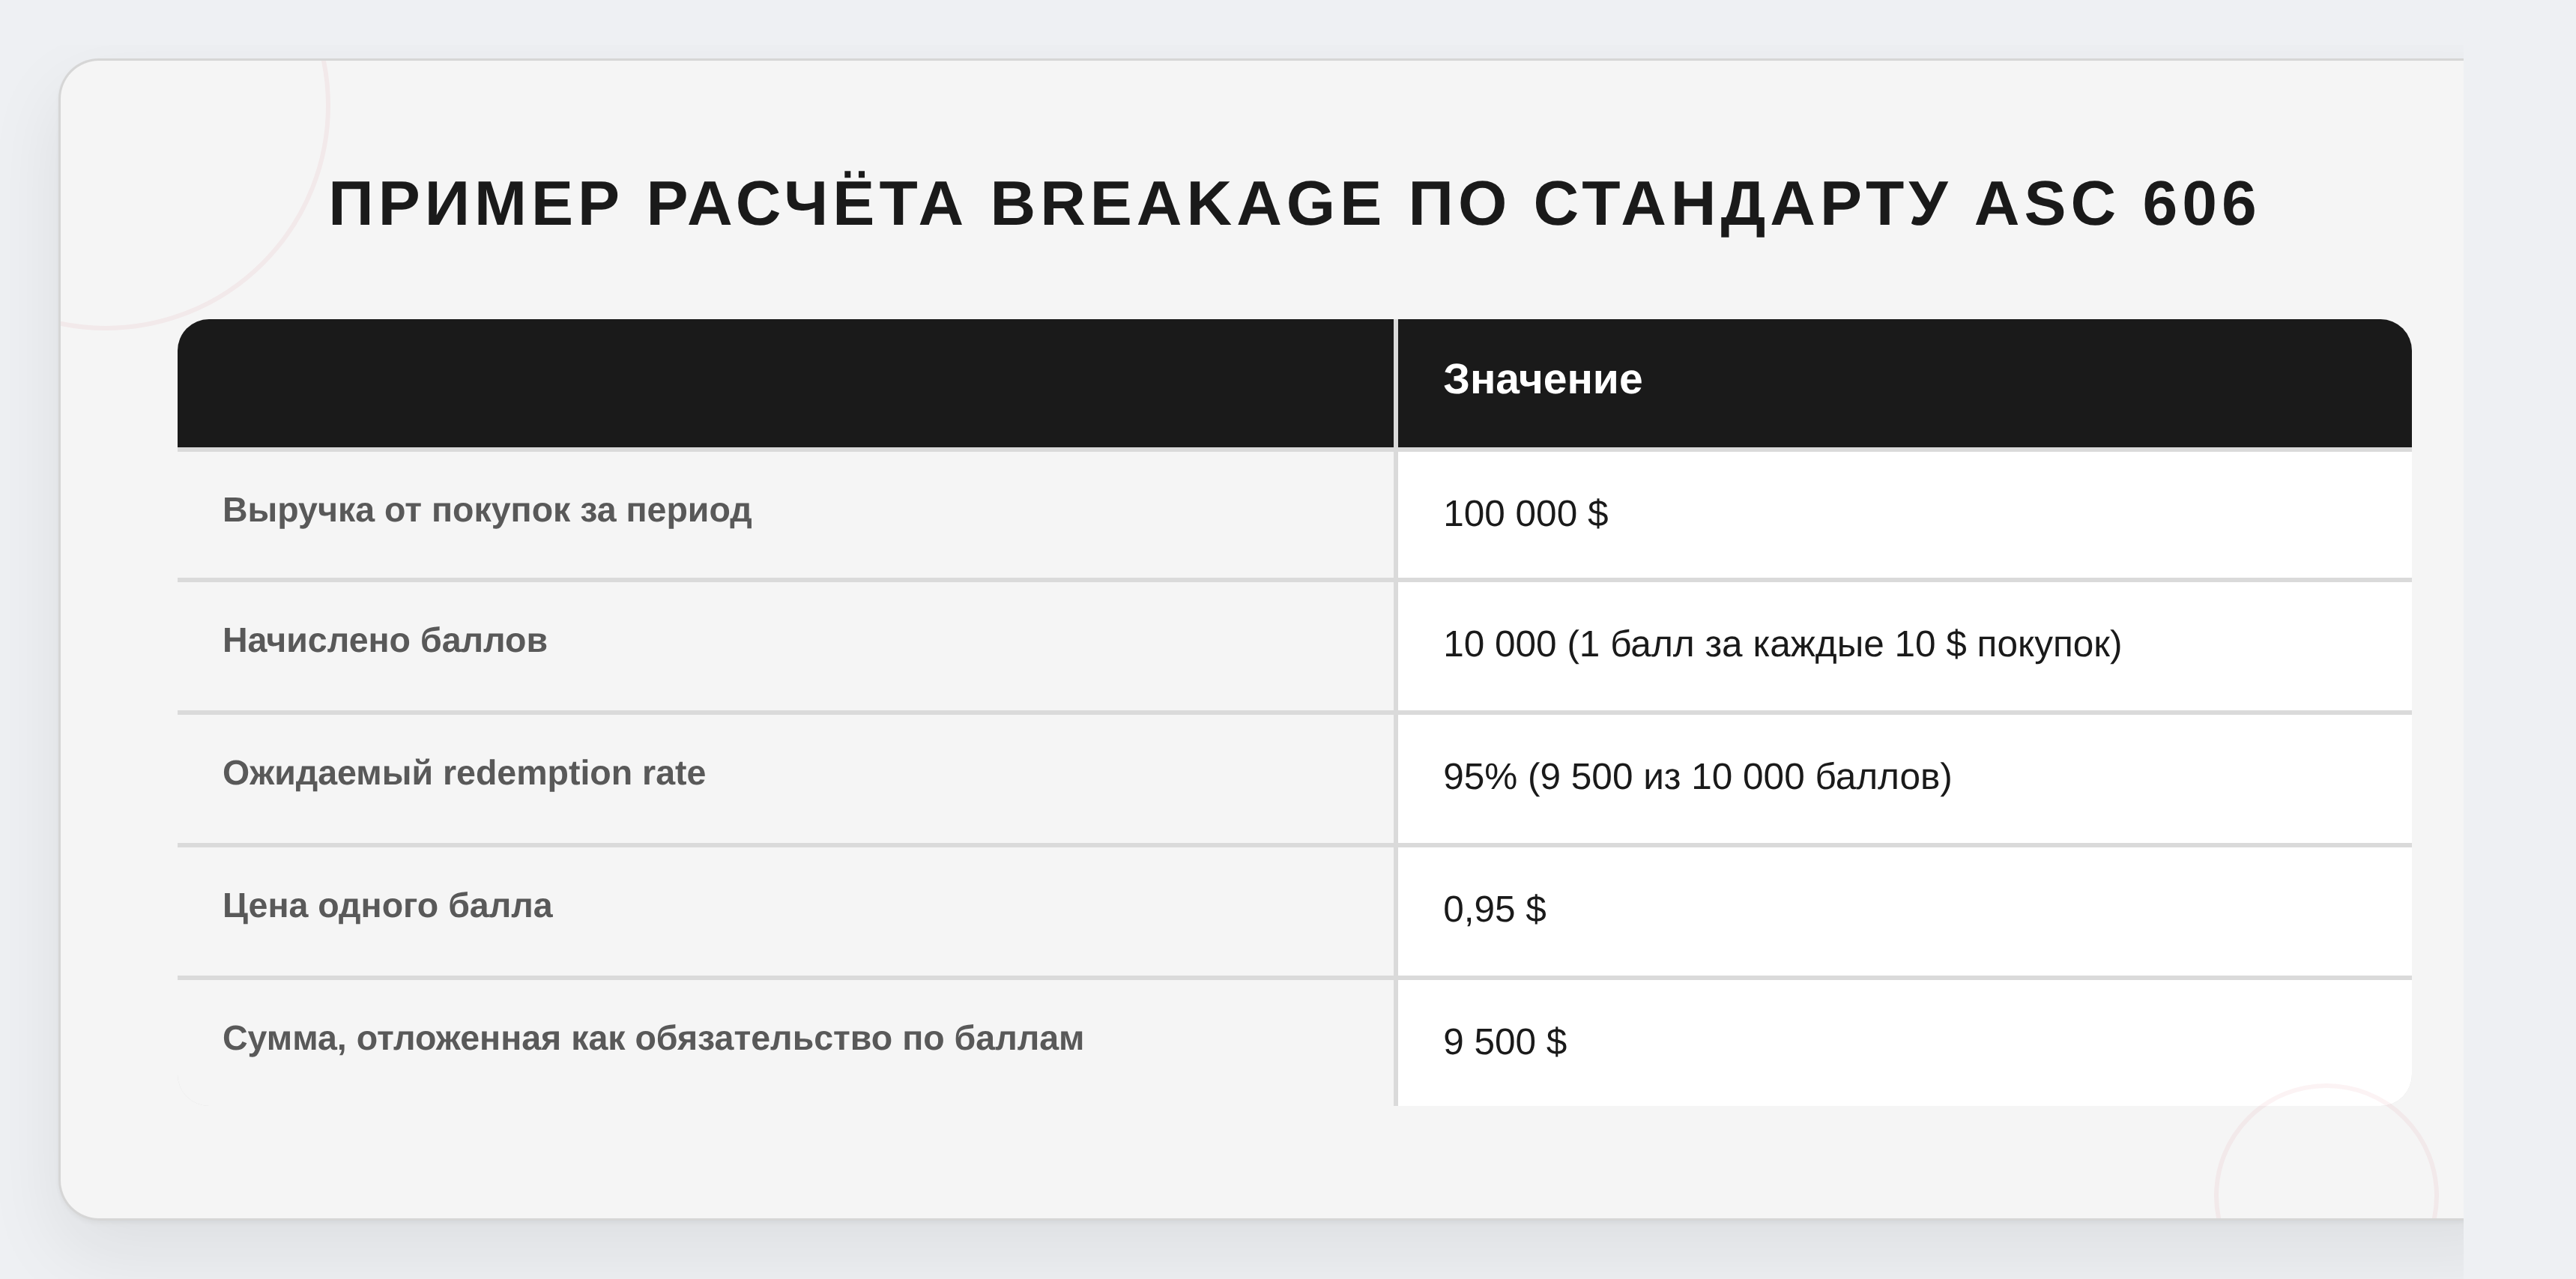
В этом примере ожидаемый redemption специально взят высоким, чтобы наглядно показать саму механику распределения выручки между товаром и баллами, а не типичный процент погашения. На практике у розничных программ лояльности редемпшен куда ниже, в диапазоне 15–30%, то есть breakage 70–85% (по зарубежной практике, для России отдельного исследования не найдено). Чем ниже фактический redemption по сравнению с ожиданиями при запуске, тем больше нужно скорректировать сумму обязательства при следующей переоценке.
У X5 Club 80,5 млн активных участников, и 83% розничного товарооборота X5 за июнь 2024 года пришлось на держателей карт (данные отчёта X5 Group к двухлетию программы, июнь 2024). При такой базе несколько процентных пунктов разницы между ожидаемым и фактическим redemption rate превращаются в сотни миллионов рублей обязательства, которое нельзя списать в доход одним движением по истечении срока баллов. Эту сумму сначала нужно оценить по статистике когортных погашений.
Когда breakage обязателен по стандартам, а когда — управленческая практика: МСФО и РСБУ
Обязательность учитывать breakage зависит от того, по какому стандарту компания отчитывается. Для компаний на МСФО это прямое следствие стандарта МСФО 15: выделять и оценивать право клиента на будущую выгоду обязательно. Для большинства российских компаний, которые ведут отчётность по РСБУ, прямого требования нет: РСБУ не содержит отдельной нормы о баллах лояльности как об обязательстве.
Гостиничный стандарт управленческого учёта USALIUSALI (Uniform System of Accounts for the Lodging Industry)Единая система учёта для гостиничной индустрии, стандартизирующая расчёт выручки и маржи по департаментам отеля. показывает, как та же логика работает без прямого предписания закона. Он не обязателен ни в одной юрисдикции, но отели применяют его методику ролл-форварда добровольно: без неё маржа департаментов «плавает», и неясно, платит ли за погашенные баллы ресторан, номерной фонд или отдел маркетинга. Та же логика переносится на любой розничный бизнес с баллами: учитывать эту долю не обязательно по закону, но полезно для управляемости и сопоставимости по периодам.
«Breakage нельзя задавать «с потолка». Методически корректнее опираться на историю: доля баллов, которые не погашаются в течение срока жизни, и как эта доля меняется при промо-акциях».
Источник: методология USALI (стандарт управленческого учёта гостиниц), usali.ru
В 2026 году в России тоже прошла история с бонусными баллами, но по другую сторону учёта: в 2025 году налоговые органы начали доначислять партнёрам маркетплейсов (в основном Ozon) налог на бонусные баллы, полученные от площадок за участие в программах скидок, а в письме от 2 сентября 2026 года ФНС разъяснила, что такие баллы не признаются доходом продавца и не облагаются налогом. Это отдельный от breakage вопрос: там речь о налоге продавца на баллы, которые ему начисляет площадка, а не об обязательстве розничной программы лояльности перед своим клиентом.
Типичные ошибки при работе с breakage
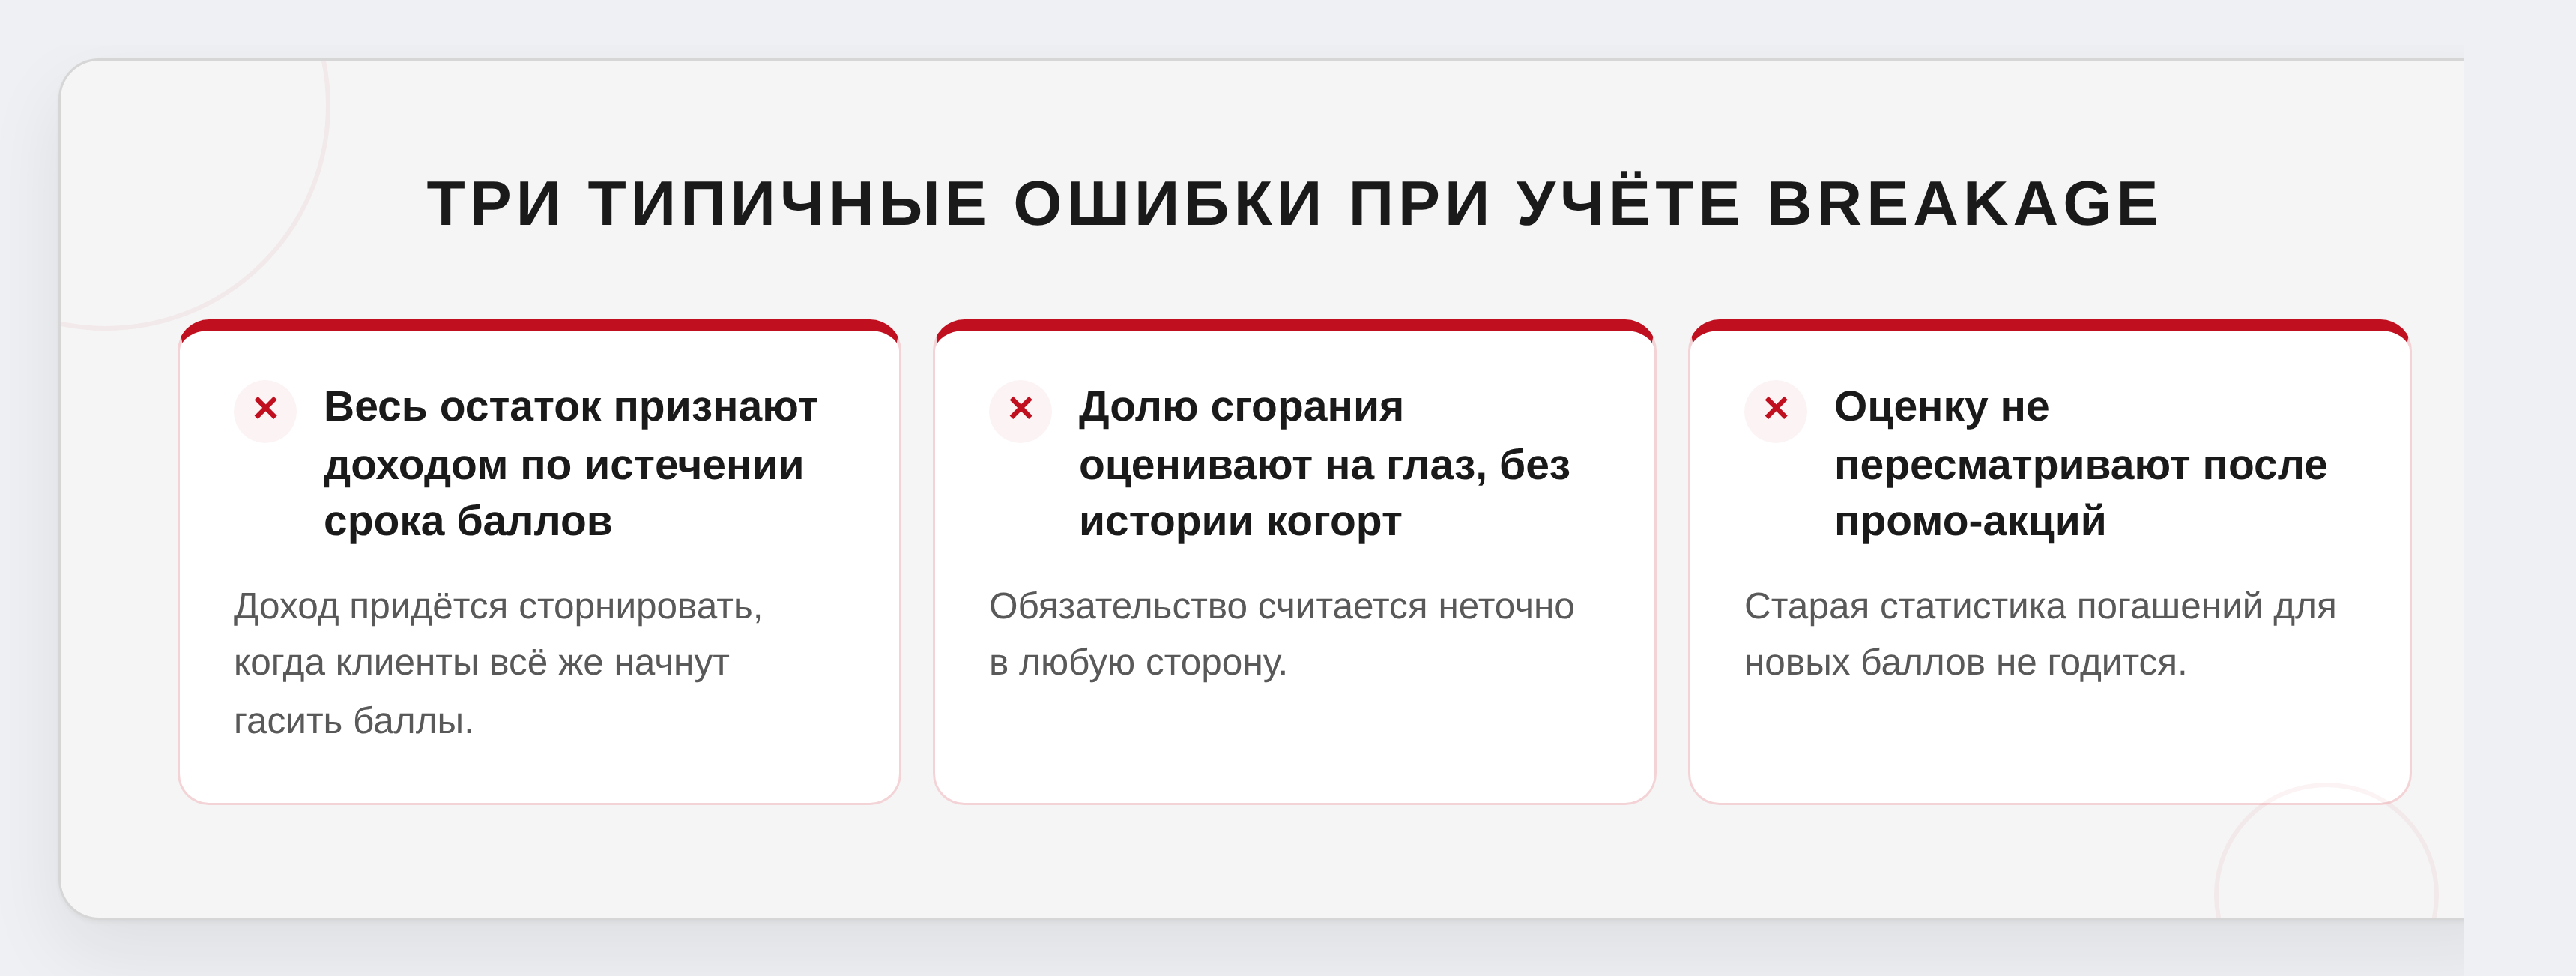
- Весь непогашенный остаток признают доходом сразу по истечении срока баллов, вместо того чтобы оценивать вероятность их использования по статистике когорт. Ошибка редко видна сразу: план по выручке в моменте сходится, а через один-два квартала часть уже признанного дохода приходится сторнировать, если клиенты всё же начинают активно гасить баллы после напоминания или новой промо-акции.
- Долю сгорания оценивают «на глаз», без истории погашений по когортам. Такая оценка не выдерживает проверки: как только меняется поведение клиентов, цифра оказывается неверной, а обязательство искажённым в любую сторону.
- Оценку не пересматривают после промо-акций, которые меняют поведение клиентов. Двойное начисление баллов на распродаже увеличивает объём начислений, но статистика погашений, собранная до акции, для новых баллов уже не годится.
Что проверить в экономике программы лояльности с учётом breakage
Прежде чем закладывать программу лояльности в финансовый план, мы рекомендуем проверить три вещи: как именно оценивается эта доля, кто отвечает за её пересчёт после каждой промо-акции и как это встроено в общий расчёт юнит-экономики проекта. Без этого расчёт ROI программы лояльности будет верным только на бумаге запуска и разойдётся с фактом, как только накопится реальная статистика погашений.
Подробный разбор того, как считать окупаемость программы лояльности целиком, от стоимости привлечения до маржи по клиенту, есть в статье о расчёте ROI программы лояльности до запуска. А если нужно построить полную финансовую модель программы лояльности, включая грейды и кешбэк, breakage входит в неё как один из элементов расчёта.
Часто задаваемые вопросы
Что такое breakage простыми словами?
Чем breakage отличается от обычного списания бонусов?
Нужно ли российской компании учитывать breakage по закону?
Как оценить долю breakage, если нет истории погашений?
Breakage: доход или экономия на расходах?
Подписывайтесь на обновления
Узнавайте об обновлениях в блоге первым
Отправляем только свежие статьи и кейсы